مالیات ارز دیجیتال در ایران از مرداد 1404 پایهٔ قانونی دارد: «قانون مالیات بر سوداگری و سفتهبازی» (که با نام مالیات بر عایدی سرمایه هم شناخته میشود) در 8 تیر 1404 در مجلس تصویب شد، 31 تیر به تأیید شورای نگهبان رسید و در مرداد 1404 ابلاغ شد. در فهرست داراییهای مشمول این قانون، «انواع رمزدارایی، رمزپول و رمزارز» بهجز رمزریال آمده است؛ پس
تتر (USDT) و
بیت کوین هم در دامنهٔ آن قرار میگیرند. اما تا امروز (5 آبان 1405) ما
نرخ قطعی و روش محاسبهٔ رسمی مخصوص رمزارز را در منبع رسمی قابلدسترس پیدا نکردیم؛ اجرای کامل قانون به آییننامهها گره خورده و اظهارنظرهای اخیر سازمان امور مالیاتی هم بیشتر بر «چه کسی مشمول است» تمرکز دارد تا «چند درصد».
این مقاله مشاورهٔ مالیاتی یا حقوقی نیست. برای تصمیم دربارهٔ وضعیت مالیاتی خودت، با مشاور مالیاتی یا وکیل صحبت کن و متن رسمی قانون و اطلاعیههای سازمان امور مالیاتی کشور را ملاک بگذار.
ویکی اکسچنج سیاستها و تعهداتش را در
صفحهٔ شفافیت ویکی اکسچنج منتشر کرده است. اگر حساب نداری و میخواهی خرید و فروشهایت از روز اول با سابقهٔ منظم ثبت شود،
در ویکی اکسچنج ثبتنام کن.
مالیات ارز دیجیتال در ایران؛ خلاصهٔ وضعیت در یک جدول
بزرگترین مشکل خبرهای این حوزه این است که قانون، طرح، اظهارنظر و حدس رسانهای را با هم قاطی میکنند. این جدول وضعیت هر مورد را جدا میکند:
| موضوع | وضعیت | منبع و تاریخ |
|---|
| شمول رمزدارایی، رمزپول و رمزارز در قانون مالیات بر سوداگری و سفتهبازی | قانون تصویبشده و ابلاغشده | تصویب مجلس 8 تیر 1404، تأیید شورای نگهبان 31 تیر 1404، ابلاغ مرداد 1404 ( 15 مرداد 1404) |
| اجرای کامل قانون | در انتظار آییننامهها و زیرساخت | همان گزارش: اجرای کامل مشروط به تدوین آییننامههاست |
| نرخ مشخص برای رمزارز | تأیید نشده؛ رسانهها اعداد متناقض نقل کردهاند | جزئیات در بخش «مالیات ارز دیجیتال چقدر است؟» |
| معاملات عموم مردم و فروش از طریق سکوهای مجاز | اظهارنظر مسئولان سازمان امور مالیاتی؛ تحلیلهای منتشرشده میگویند معافیت فروش به «شخص تجاری مجاز» در خود متن قانون هم آمده، ولی ما متن رسمی را نخواندیم | (تاریخ دقیق تأیید نشد)؛ «نقشهٔ حقوقی رمزارز در ایران 1405» (22 مرداد 1405) |
| مالیات فعالیت حرفهای و مستمر معاملهگری | قواعد عمومی مالیات بر درآمد؛ جزئیات اختصاصی رمزارز تأیید نشد | بخش «مالیات بر درآمد ارز دیجیتال» |
| ماینینگ | مصوبهٔ هیئت وزیران (مرداد 1398)؛ استخراج فعالیت صنعتی و مشمول مالیات | |
قانون جدید مالیات بر ارز دیجیتال چیست؟
وقتی از «قانون جدید مالیات بر ارز دیجیتال» صحبت میشود، منظور یک قانون جداگانه برای رمزارز نیست؛ منظور
قانون مالیات بر سوداگری و سفتهبازی است که چند بازار دارایی را با هم پوشش میدهد. هدف اعلامشدهٔ آن، به گزارشات وب سایت های وابسته ، مقابله با معاملات غیرمولد در بازارهایی مثل مسکن، خودرو، طلا، ارز و رمزارز است. این قانون 28 ماده دارد.
قانون مالیات ارز دیجیتال کدام داراییها را شامل میشود؟
طبق همان گزارش، انتقال این داراییها مشمول قانون است:
- املاک با انواع کاربری و حق واگذاری محل؛
- خودروی سواری دارای پلاک شخصی؛
- طلا، نقره، پلاتین، مسکوکات و جواهرات؛
- انواع ارز؛
- انواع رمزدارایی، رمزپول (به استثنای رمزریال) و رمزارز.
در بخش تعریفهای قانون (ماده 3، بندهای 24 و 25 طبق همان گزارش)، رمزارز با ارجاع به ماده 1 قانون بانک مرکزی (مصوب 30 خرداد 1402) نوعی رمزپول دانسته شده و رمزدارایی، دارایی دیجیتال رمزنگاریشدهای است که روی پایگاه دادهٔ اشتراکی، متمرکز یا غیرمتمرکز، ایجاد و مبادله میشود. به زبان ساده: هم بیت کوین و آلتکوینها، هم استیبلکوینهایی مثل تتر در این تعریف میگنجند.پس پاسخ کوتاه به پرسش «مالیات خرید و فروش ارز دیجیتال در ایران قانونی است یا نه؟» این است:
پایهٔ قانونی وجود دارد، ولی جزئیات اجرا هنوز کامل منتشر نشده است.
چه چیزهایی رمز ارز مشمول قانون نیست؟
طبق گزارشات:
- داراییای که از راه ارث، هبه یا صلح منتقل میشود، مشمول این قانون نیست. (برای جنبههای عملی انتقال رمزارز به وارثان، نوشتهٔ ارث ارز دیجیتال را ببین.)
- نخستین واحد مسکونی و یک خودرو برای هر خانواده معافاند. این معافیت دربارهٔ مسکن و خودروست و ما معافیت مشابهی برای رمزارز در گزارشها نیافتیم.
تکلیف سکوهای رمزارزی و سامانهٔ رهگیری
همان گزارش میگوید طبق قانون، معامله بدون گواهی مالیاتی ثبت نمیشود و دفاتر اسناد رسمی، سامانهٔ املاک و
پلتفرمهای رمزارزی موظفاند پیش از انتقال مالکیت، اطلاعات مالیاتی معامله را دریافت و تأیید کنند. وزارت اقتصاد هم موظف به راهاندازی یک «سامانهٔ ملی هوشمند رهگیری معاملات» شده است. جریمهٔ معادل دو برابر مالیات پرداختنشده و محرومیت تا دو سال از فعالیت تجاری از ضمانتهای اجرایی ذکرشده است.اینکه این سازوکار برای هر معاملهٔ خرد رمزارز دقیقاً چطور اجرا میشود، به آییننامهها بستگی دارد و ما متن آییننامهٔ مخصوص رمزارز را پیدا نکردیم.
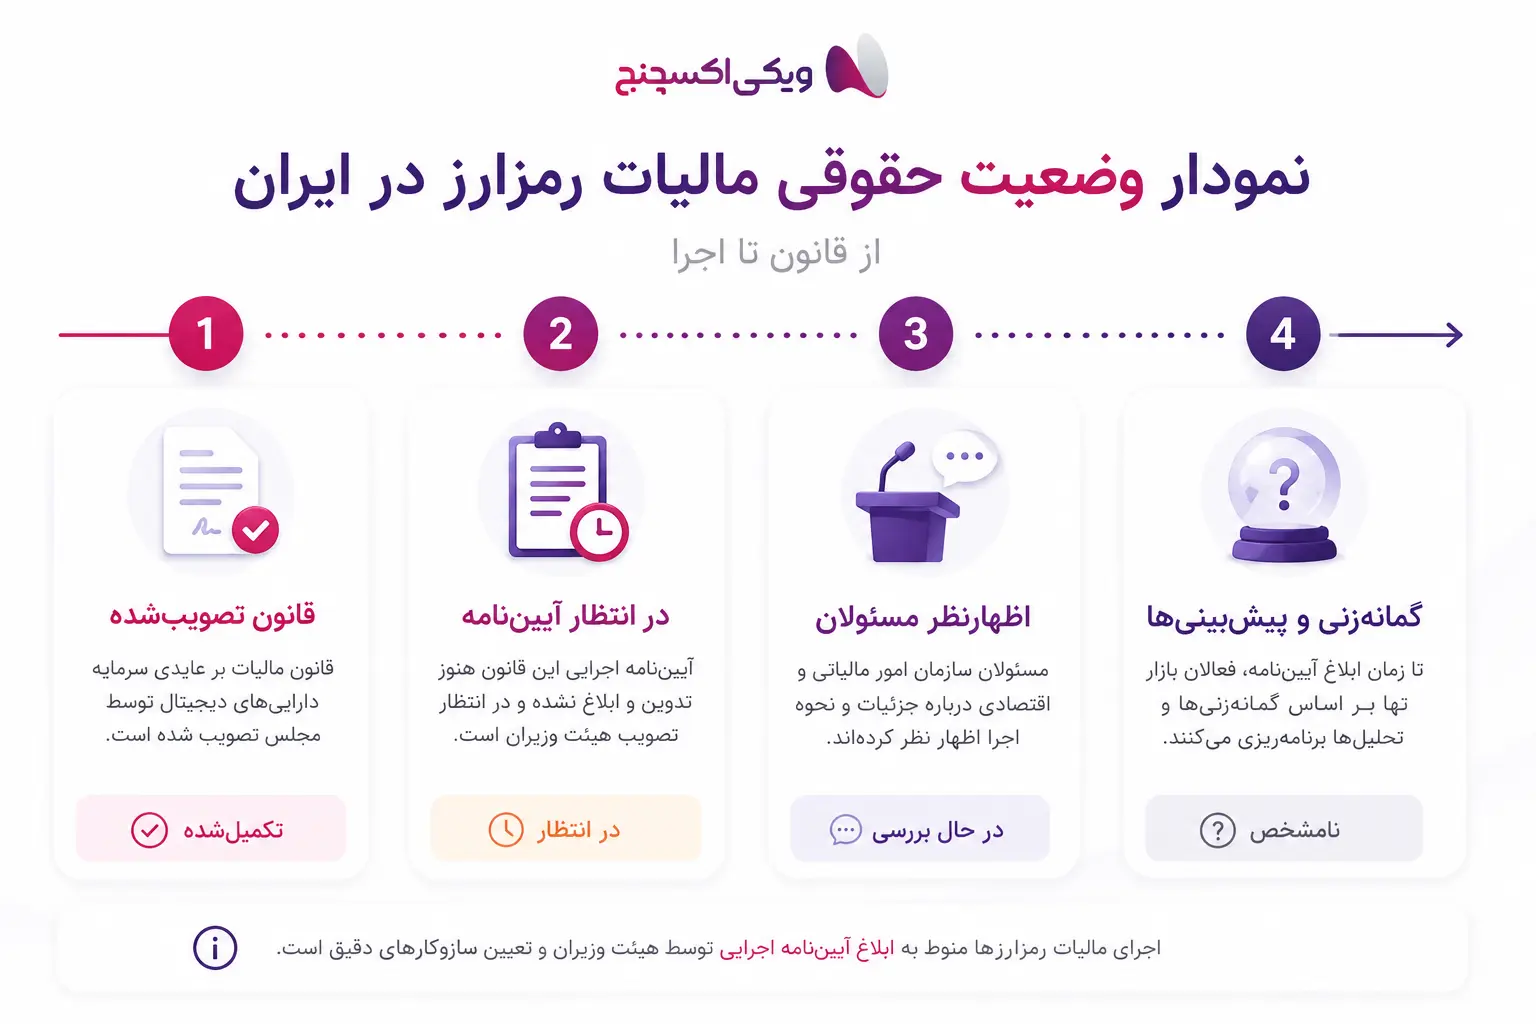
وضعیت مالیات ارز دیجیتال در 1404 و 1405
خط زمانی آنچه با منبع قابلبررسی است:
| تاریخ | رویداد | نوع |
|---|
| مرداد 1398 (ژوئیهٔ 2019) | هیئت وزیران استخراج رمزارز را فعالیت صنعتی دارای مجوز شناخت | مصوبهٔ دولت |
| 30 خرداد 1402 | تصویب قانون بانک مرکزی؛ تعریف رمزپول که قانون سوداگری به آن ارجاع میدهد | قانون |
| 8 تیر 1404 | تصویب قانون مالیات بر سوداگری و سفتهبازی در مجلس | قانون |
| 31 تیر 1404 | تأیید شورای نگهبان | قانون |
| مرداد 1404 (اوت 2025) | ابلاغ قانون؛ TRM Labs هم آن را نخستین مالیات بر عایدی سرمایهٔ معاملات رمزارز در ایران با اجرای مرحلهای توصیف کرد | قانون / گزارش تحلیلی |
| پس از ابلاغ قانون | اظهارنظرهای سازمان امور مالیاتی دربارهٔ مشمولان (تاریخ دقیق تأیید نشد) | اظهارنظر |
دربارهٔ «مالیات ارز دیجیتال 1403» باید دقیق بود: ما قانون لازمالاجرایی که در 1403 مالیات مشخصی بر خرید و فروش رمزارز اشخاص عادی گذاشته باشد پیدا نکردیم. گزارش The Block (8 دسامبر 2024، معادل 18 آذر 1403) فقط از اعلام رویکرد «تنظیمگری بهجای محدودیت» از سوی وزیر اقتصاد خبر داده بود، نه از تصویب مالیات.
اظهارنظرهای اخیر سازمان امور مالیاتی
در گزارشهای خبری اخیر سه تیتر دیده میشود که با هم باید خوانده شوند:
- نقل از سخنگوی سازمان امور مالیاتی: «فعالیت در بازار رمزارزها مشمول مالیات میشود».
- «خریدوفروش رمزارز از طریق اشخاص و سکوهای مجاز در صورت رعایت شرایط قانونی مشمول مالیات نمیشود».
- سازمان امور مالیاتی: «معاملات رمز ارزی عموم مردم مشمول مالیات بر عایدی سرمایه نمیشود».
برداشت محتاطانه از کنار هم گذاشتن این تیترها این است که سازمان بین
معاملهٔ عادی مردم از مسیرهای مجاز و
فعالیت گسترده و حرفهای فرق میگذارد. اما «شرایط قانونی»، تعریف «سکوی مجاز» و آستانهها در این تیترها روشن نیست و ما نتوانستیم متن کامل و تاریخ دقیق این گزارشها را از منبع اصلی بخوانیم. تا انتشار آییننامه یا بخشنامهٔ رسمی، اینها را
اظهارنظر بدان، نه قاعدهٔ قطعی.یک نکتهٔ مهم: طبق «نقشهٔ حقوقی رمزارز در ایران 1405» (22 مرداد 1405)، که متن قانون را تحلیل کرده، معافیت فروش رمزدارایی از سوی شخص غیرتجاری به «شخص تجاری مجاز» در خود متن قانون آمده و همین گزارش میگوید وصول این مالیات به استقرار بستر اجرایی سامانهٔ مؤدیان وابسته است و اعلام رسمی دربارهٔ شروع عمومی وصول مالیات رمزارز پیدا نکرده است. این یک تحلیل ثانویه است؛ ما متن رسمی را مستقیم نخواندیم.
مالیات ارز دیجیتال در ایران چقدر است؟
پاسخ صریح: نرخ قطعی و رسمیِ مخصوص رمزارز را در هیچ منبع رسمی قابلدسترسی پیدا نکردیم. چیزی که هست، اعداد متناقض در گزارشهای غیررسمی است:
- گزارشات (15 مرداد 1404) نرخها را پلکانی و بر اساس مدت نگهداری نقل کرده: زیر یک سال «20 تا 40 درصد»، یک تا دو سال «10 تا 15 درصد» و بیش از دو سال «نرخ پایینتر یا معافیت». این گزارش مشخص نکرده کدام نرخ برای کدام دارایی است.
- یک مؤسسهٔ حسابداری (تهران حسابپرداز، شهریور 1404) در جدولی برای ملک، خودرو، طلا و ارز نرخ 10 درصد (نگهداری زیر سه سال) و 5 درصد (بالای سه سال) آورده و برای رمزارز هیچ نرخی ذکر نکرده است.
این دو با هم نمیخوانند. به همین دلیل در این مقاله
هیچ مثال عددی با نرخ فرضی نمیآوریم؛ چنین مثالی ممکن است تو را به تصمیم اشتباه برساند. اگر سایتی برای «مالیات ارز دیجیتال چند درصد است» عدد قطعی میدهد، از آن بخواه به ماده و آییننامهٔ رسمی ارجاع دهد.
محاسبهٔ مالیات ارز دیجیتال
منطق کلی مالیات بر عایدی سرمایه این است که مالیات بر
سود فروش (قیمت فروش منهای بهای تمامشدهٔ خرید) گرفته میشود، نه بر کل مبلغ معامله، و مدت نگهداری روی نرخ اثر دارد. اما برای محاسبهٔ مالیات ارز دیجیتال این پرسشها هنوز در منابع رسمی که دیدیم پاسخ روشن ندارند:
- قیمت خرید و فروش رمزارز به ریال با کدام نرخ (نرخ همان سکو؟ نرخ رسمی؟) ثبت میشود؟
- وقتی بیت کوین را مستقیم با تتر عوض میکنی، این یک «فروش» حساب میشود؟
- کارمزد معامله و کارمزد شبکه از سود کم میشود؟
- برای خریدهای پلهای، بهای خرید با کدام روش (میانگین، اولین خرید) محاسبه میشود؟
- تعدیل تورمی دقیقاً چطور اعمال میشود؟ (طبق گزارش ایران اینترنشنال، 17 اوت 2025، و تحلیلگران، قانون کسر بخشی از افزایش قیمت ناشی از تورم را تحت شرایطی پذیرفته، اما روش آن برای رمزارز روشن نیست.)
اینها دقیقاً جاهایی است که آییننامه باید روشن کند. کاری که از همین حالا از دستت برمیآید، داشتن سوابق کامل است (بخش «چه سوابقی را از همین حالا نگه داریم؟»).
مالیات بر درآمد ارز دیجیتال با مالیات بر عایدی سرمایه چه فرقی دارد؟
دو نوع مالیات متفاوت در بحثها با هم قاطی میشوند:
| مالیات بر عایدی سرمایه (قانون سوداگری) | مالیات بر درآمد |
|---|
| موضوع | سود حاصل از فروش یا انتقال دارایی | درآمد یک فعالیت شغلی یا تجاری |
| مبنای قانونی | قانون مالیات بر سوداگری و سفتهبازی (1404) | قانون مالیاتهای مستقیم |
| چه کسی؟ | فروشندهٔ دارایی مشمول | کسی که معاملهگری یا ارائهٔ خدمات رمزارزی را شغل خود کرده، و شرکتها |
«مالیات بر درآمد ارز دیجیتال» معمولاً به حالت دوم اشاره دارد: کسی که معاملهگری را بهصورت حرفهای و مستمر انجام میدهد یا از خدمات رمزارزی درآمد میگیرد. اینکه مرز «معاملهگر عادی» و «فعال حرفهای» دقیقاً کجاست، در منابعی که دیدیم با عدد مشخص نشده است.
آیا تتر مالیات دارد؟
تتر یک رمزدارایی است و رمزداراییها، بهجز رمزریال، در فهرست داراییهای مشمول قانون سوداگری آمدهاند. پس
از نظر دامنهٔ قانون، تتر مستثنا نیست. اما «مالیات تتر چقدر است» همان پاسخ بخش قبل را دارد: نرخ رسمی مخصوص آن منتشر نشده است. یک نکتهٔ ساده هم مهم است: مالیات بر عایدی سرمایه به سود تعلق میگیرد؛ اگر تتر را تقریباً به همان قیمتی که خریدهای بفروشی، عایدی چشمگیری ساخته نشده است.
مالیات خرید تتر و مالیات فروش تتر
- خرید تتر: در منطق مالیات بر عایدی، خرید بهتنهایی سود ایجاد نمیکند؛ ما منبعی نیافتیم که برای خود خرید تتر مالیات جداگانه تعیین کرده باشد.
- فروش تتر و تبدیل تتر به ریال: این همان «فروش دارایی» است که قانون به آن میپردازد. مالیات تبدیل تتر به ریال، اگر و وقتی اجرا شود، به سود این فروش و شرایطی که آییننامه تعیین میکند بستگی خواهد داشت. اظهارنظرهای اخیر دربارهٔ «سکوهای مجاز» هم دقیقاً به همین معاملات ریالی مربوط است. برای جنبههای عملی فروش، نوشتهٔ راهنمای فروش تتر را ببین.
مالیات انتقال تتر به کیف پول شخصی
قانون از «انتقال» دارایی صحبت میکند، ولی ما منبعی ندیدیم که روشن کند جابهجایی تتر بین دو کیف پولِ متعلق به خودِ یک نفر هم انتقال مشمول حساب میشود یا نه. منطقاً چنین جابهجاییای نه خرید است نه فروش، اما تا آییننامه منتشر نشده، این را قطعی نگیر. به یاد داشته باش که تراکنشهای تتر روی بلاکچین قابلردیابیاند؛ توضیحش در نوشتهٔ
آیا تتر قابل ردیابی است؟ آمده است.
مالیات ماینینگ در ایران
ماینینگ وضعیت حقوقی جدا و قدیمیتری از خرید و فروش دارد:
- طبق (29 ژوئیهٔ 2019، معادل 7 مرداد 1398)، هیئت وزیران استخراج رمزارز را بهرسمیت شناخت؛ ماینرها باید از وزارت صنعت، معدن و تجارت مجوز بگیرند، استفاده از رمزارز در معاملات داخلی همچنان ممنوع ماند و ریسک فعالیت با خود فعالان است.
- همان گزارش میگوید رمزارز استخراجشده مشمول مالیات است، مگر آنکه صادر شود و درآمد آن به کشور بازگردد.
- (12 سپتامبر 2019) به نقل از نوشت سازمان امور مالیاتی ماینینگ را مانند دیگر فعالیتهای صنعتی، فعالیت تجاری مشمول مالیات میداند و در صورت بازگرداندن درآمد ارزی، امکان معافیت مشابه صادرکنندگان غیرنفتی را در نظر گرفته است. نرخ مالیات در این گزارشها ذکر نشده است.
- تعرفهٔ برق ماینرها بحث جداگانهای است؛ طبق همان گزارشات، در آن زمان هنوز دربارهٔ نرخ برق مزارع استخراج تصمیمی گرفته نشده بود و این مقاله وضعیت فعلی آن را بررسی نکرده است.
پس ماینینگ دارای مجوز،
فعالیت اقتصادی حساب میشود و تابع قواعد مالیات بر درآمد است، نه فقط قانون سوداگری. مقررات ماینینگ پس از 1398 چند بار تغییر کرده و ما وضعیت بهروز تعرفهها و مجوزها را در 1405 تأیید نکردیم؛ اگر ماینر هستی، این بخش را حتماً با مشاور مالیاتی بررسی کن.
چه سوابقی را از همین حالا نگه داریم؟
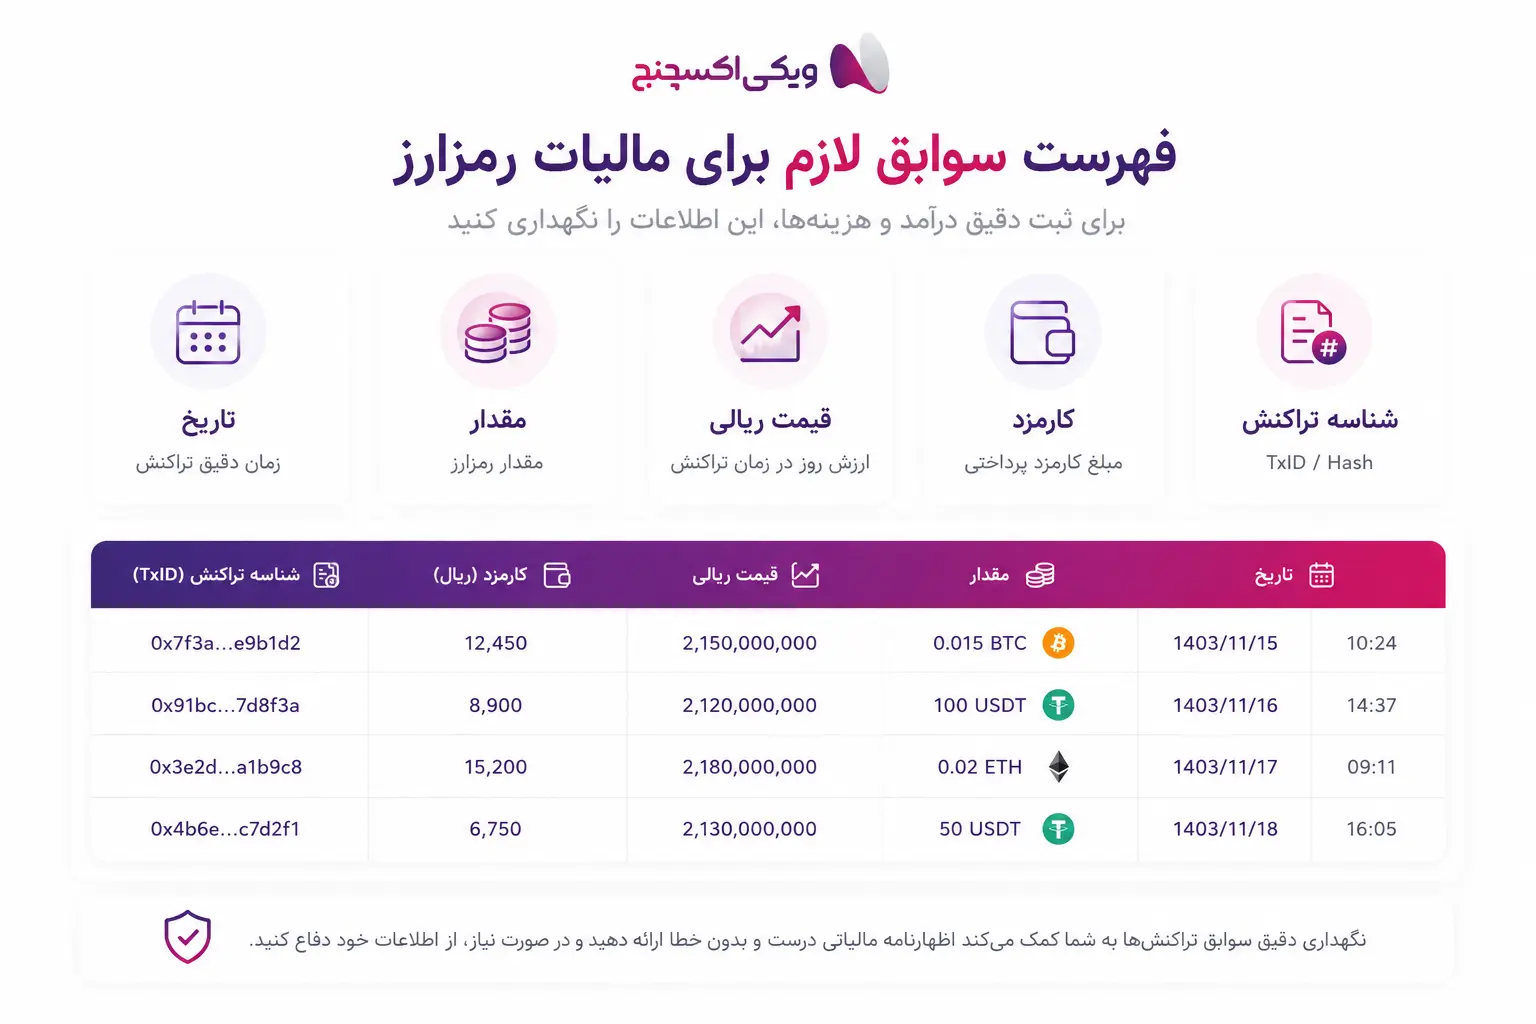
چون قانون وجود دارد ولی جزئیات اجرا نه، معقولترین کار نگهداری سوابقی است که در هر روش محاسبه به کار بیاید:
- تاریخ و ساعت هر خرید، فروش، واریز و برداشت؛
- نوع و مقدار ارز؛
- قیمت هر واحد و مبلغ کل به تومان یا ریال در لحظهٔ معامله؛
- کارمزد معامله و کارمزد شبکه (کارمزدهای ویکی اکسچنج در صفحهٔ کارمزدها و سقف واریز و برداشت آمده است)؛
- شناسهٔ تراکنش (TxID) برای واریز و برداشتهای روی بلاکچین؛
- مسیر وجه ریالی: از کدام حساب بانکی واریز و به کدام حساب برداشت شده؛
- جدا کردن جابهجایی بین کیف پولهای خودت از معامله با دیگران.
این سوابق جدا از بحث مالیات هم ارزش دارند؛ مثلاً برای اثبات منشأ وجوه، حل اختلاف یا انتقال به وارثان. اگر میخواهی تفاوت نگهداری دارایی در کیف پول و حساب بانکی را از زاویهٔ شفافیت بدانی، نوشتهٔ
مقایسهٔ کیف پول ارز دیجیتال و حساب بانکی را بخوان. قواعد احراز هویت و مبارزه با پولشویی ویکی اکسچنج هم در
شرایط و قوانین (AML) آمده است.
مالیات ارز دیجیتال در کشورهای دیگر
برای اینکه تصویر روشنتر شود، وضعیت چهار کشور پرجستوجو را خلاصه کردهایم:
| کشور | وضعیت | منبع |
|---|
| آمریکا | رمزارز برای مالیات فدرال «دارایی» (Property) است؛ فروش آن سود یا زیان سرمایهای میسازد و نگهداری بیش از یک سال آن را بلندمدت میکند. کارگزاران از سال مالیاتی 2025 باید فرم 1099-DA را گزارش کنند | IRS (بهروزرسانی 30 ژوئن 2026)؛ صفحهٔ Form 1099-DA |
| آلمان | سود فروش شخصی رمزارز اگر بیش از یک سال نگهداری شده باشد معاف است؛ از 2024 سود سالانهٔ زیر 1000 یورو هم مالیات ندارد (§ 23 قانون مالیات بر درآمد) | Lohnsteuer kompakt |
| ترکیه | لایحهای با مالیات تراکنش 0.03٪ و مالیات بر سود رمزارز در اسفند 1404 (مارس 2026) به مجلس رفت، اما بندهای رمزارز تا 9 فروردین 1405 (29 مارس 2026) از لایحه حذف شد و ممکن است جداگانه برگردد | Bloomberg Tax؛ Yellow |
| امارات (دبی) | مالیات بر درآمد شخصی و عایدی سرمایه برای اشخاص وجود ندارد؛ برای فعالیت تجاری دارای مجوز، مالیات شرکتها (9٪ بالای آستانه) مطرح است | TokenTax (بهروزرسانی 15 سپتامبر 2026) |
وضعیت کشورهایی که مالیات رمزارز ندارند یا شرایط سبکتری دارند را در نوشتهٔ
کشورهای بدون مالیات ارز دیجیتال مفصلتر بررسی کردهایم. این مقایسهها فقط برای فهم بهتر است و قانون هر کشور فقط برای مقیمان همان کشور معتبر است.
جمعبندی مالیات ارز دیجیتال در ایران
مالیات ارز دیجیتال در ایران دیگر فقط یک بحث رسانهای نیست: قانون مالیات بر سوداگری و سفتهبازی در مرداد 1404 ابلاغ شده و رمزداراییها، از جمله تتر، را در فهرست داراییهای مشمول آورده است. در مقابل، نرخ قطعی، روش محاسبه و آستانهها برای رمزارز هنوز در منبع رسمی قابلدسترس منتشر نشده و اظهارنظرهای اخیر سازمان امور مالیاتی هم معاملهٔ عموم مردم از مسیرهای مجاز را از فعالیت حرفهای جدا میکند. ماینینگ هم از 1398 فعالیت صنعتی مشمول مالیات حساب میشود.معقولترین کار در این وضعیت، دنبالکردن اطلاعیههای رسمی، پرهیز از اعداد بیمنبع و نگهداری منظم سوابق است:
یادآوری دوباره: این مقاله مشاورهٔ مالیاتی یا حقوقی نیست و با انتشار آییننامه یا بخشنامهٔ رسمی بهروزرسانی میشود.




گفتوگو
اولین دیدگاه را شما بنویسید