
وبلاگ
مارکت کپ و FDV چه فرقی دارند؟ چرا قیمت پایین توکن به معنی ارزانی نیست؟
«این توکن هنوز یک سنت هم نشده؛ اگر به یک دلار برسد چه میشود؟» بخش جاافتاده این جمله، تعداد توکنهاست. رسیدن یک دارایی به یک دلار…

ویکی اکسچنج
·
8 دقیقه مطالعه
مارکت کپ یا ارزش بازار چیست؟
مارکت کپِ یک ارز دیجیتال، ارزش محاسباتی عرضه در گردش آن با قیمت فعلی است. فرمول رایج آن ساده است:ارزش بازار = قیمت هر توکن × تعداد توکنهای در گردشفرض کنید قیمت یک توکن 2 دلار و عرضه در گردش آن 100 میلیون واحد باشد. مارکت کپ برابر با 200 میلیون دلار است. اگر عرضه ثابت بماند و قیمت به 3 دلار برسد، مارکت کپ 300 میلیون دلار میشود.اما این عدد به معنی وجود 200 میلیون دلار پول نقد در بازار یا ورود همین مقدار سرمایه به پروژه نیست. مارکت کپ، ارزشگذاری عرضه با قیمت مرجع است؛ موجودی حساب بانکی پروژه، درآمد آن یا مبلغ قابل برداشت همه دارندگان نیست.عرضه در گردش دقیقاً چه چیزی را میشمارد؟
عرضه در گردش، برآوردی از واحدهای در دسترس بازار و عموم است. نباید آن را الزاماً برابر تمام توکنهای ساختهشده یا تمام توکنهای آنلاکشده دانست. برای نمونه، روششناسی CoinMarketCap درباره انواع عرضه برخی تخصیصهای داخلی و راهبردی را، حتی در صورت آنلاکبودن، از عرضه در گردش کنار میگذارد.FDV چیست و چه تفاوتی با مارکت کپ دارد؟
FDV کوتاهشده Fully Diluted Valuation است؛ در فارسی معمولاً «ارزشگذاری کاملاً رقیقشده» گفته میشود. این شاخص میپرسد: اگر عرضه کاملِ درنظرگرفتهشده را با قیمت فعلی ارزشگذاری کنیم، چه عددی به دست میآید؟FDV = قیمت فعلی هر توکن × عرضه مبنای رقیقشدن کاملدر روششناسی CoinMarketCap، مبنا عرضه حداکثری است. در راهنمای آموزشی FDV در CoinGecko، فرمول با عرضه کل توضیح داده شده است. پیش از مقایسه، تعریف ارائهدهنده داده و عدد عرضه استفادهشده در همان صفحه را بخوانید؛ دو عدد با برچسب یکسان ممکن است دقیقاً یک چیز را اندازه نگیرند.| نوع عرضه | معنی | نکته کاربردی |
|---|---|---|
| عرضه در گردش | برآورد واحدهای در گردش بازار و در دست عموم | مبنای رایج محاسبه مارکت کپ |
| عرضه کل | واحدهای ایجادشده موجود، پس از کسر سوزاندن تأییدشده | میتواند توکنهای قفلشده را هم شامل شود. |
| عرضه حداکثری | سقف برآوردی واحدهایی که طبق قواعد دارایی میتوانند وجود داشته باشند | ممکن است بخشی از آن هنوز ایجاد نشده باشد یا سقف ثابتی وجود نداشته باشد. |
تفاوت مارکت کپ و FDV با یک مثال عددی
توکن فرضی «الف» 2 دلار قیمت دارد. از یک میلیارد واحد عرضه حداکثری آن، 100 میلیون واحد در گردش است:- مارکت کپ: 2 دلار × 100 میلیون = 200 میلیون دلار
- FDV: 2 دلار × یک میلیارد = 2 میلیارد دلار
- نسبت مارکت کپ به FDV: 200 میلیون ÷ 2 میلیارد = 0.1 یا 10 درصد
| معیار | مارکت کپ | FDV |
|---|---|---|
| قیمت استفادهشده | 2 دلار | 2 دلار |
| عرضه استفادهشده | 100 میلیون واحد در گردش | یک میلیارد واحد حداکثری |
| نتیجه | 200 میلیون دلار | 2 میلیارد دلار |
| سؤال اصلی | عرضه در گردش با قیمت امروز چقدر ارزش دارد؟ | عرضه کامل مبنا با همین قیمت چقدر ارزشگذاری میشود؟ |
| چیزی که نشان نمیدهد | پول نقد قابل خروج از بازار | قیمت قطعی پس از آزادسازی همه توکنها |
چرا قیمت پایین توکن به معنی ارزان بودن نیست؟
دو دارایی فرضی را مقایسه کنید: توکن «ب» با قیمت 0.001 دلار و هزار میلیارد واحد در گردش، یک میلیارد دلار مارکت کپ دارد. توکن «پ» با قیمت 10 دلار و 10 میلیون واحد در گردش، فقط 100 میلیون دلار مارکت کپ دارد.قیمت هر واحد توکن ب دههزار برابر کمتر است، اما ارزش بازار آن ده برابر بزرگتر است. بنابراین «تعداد بیشتری توکن میخرم» معادل «ارزش بیشتری دریافت میکنم» نیست. برای قضاوت درباره ارزندگی، علاوه بر عرضه باید کاربرد، تقاضا، حقوق دارنده و ریسک را هم بررسی کرد؛ مارکت کپ پایین هم بهتنهایی نشانه ارزانبودن نیست.در مثال توکن ب، رسیدن به قیمت یک دلار با فرض ثابتماندن همان عرضه، به معنی مارکت کپ یک تریلیون دلاری است. این محاسبه امکان یا عدم امکان رشد را اثبات نمیکند؛ فقط اندازه ادعا را روشن میکند. کاربرد این روش در سنجش وعدههای رشد را در مقاله ریاضی ارزش بازار و ادعای دهبرابرشدن توکن دنبال کنید.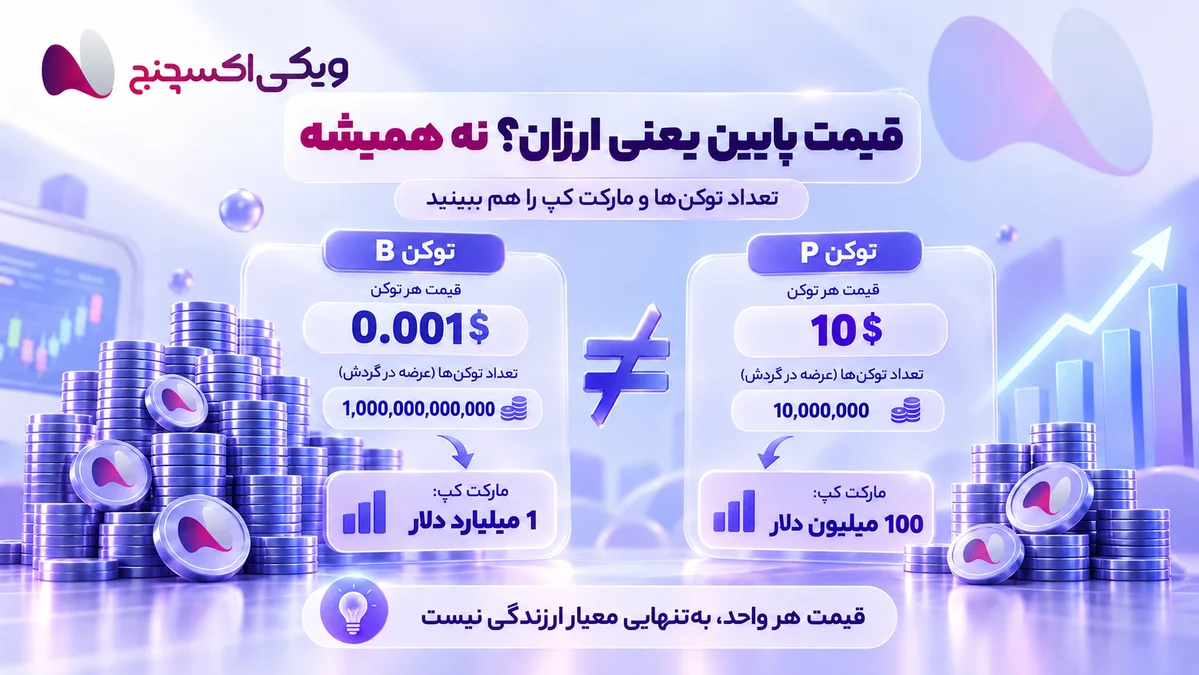
آنلاک توکن چه اثری بر مارکت کپ، FDV و قیمت دارد؟
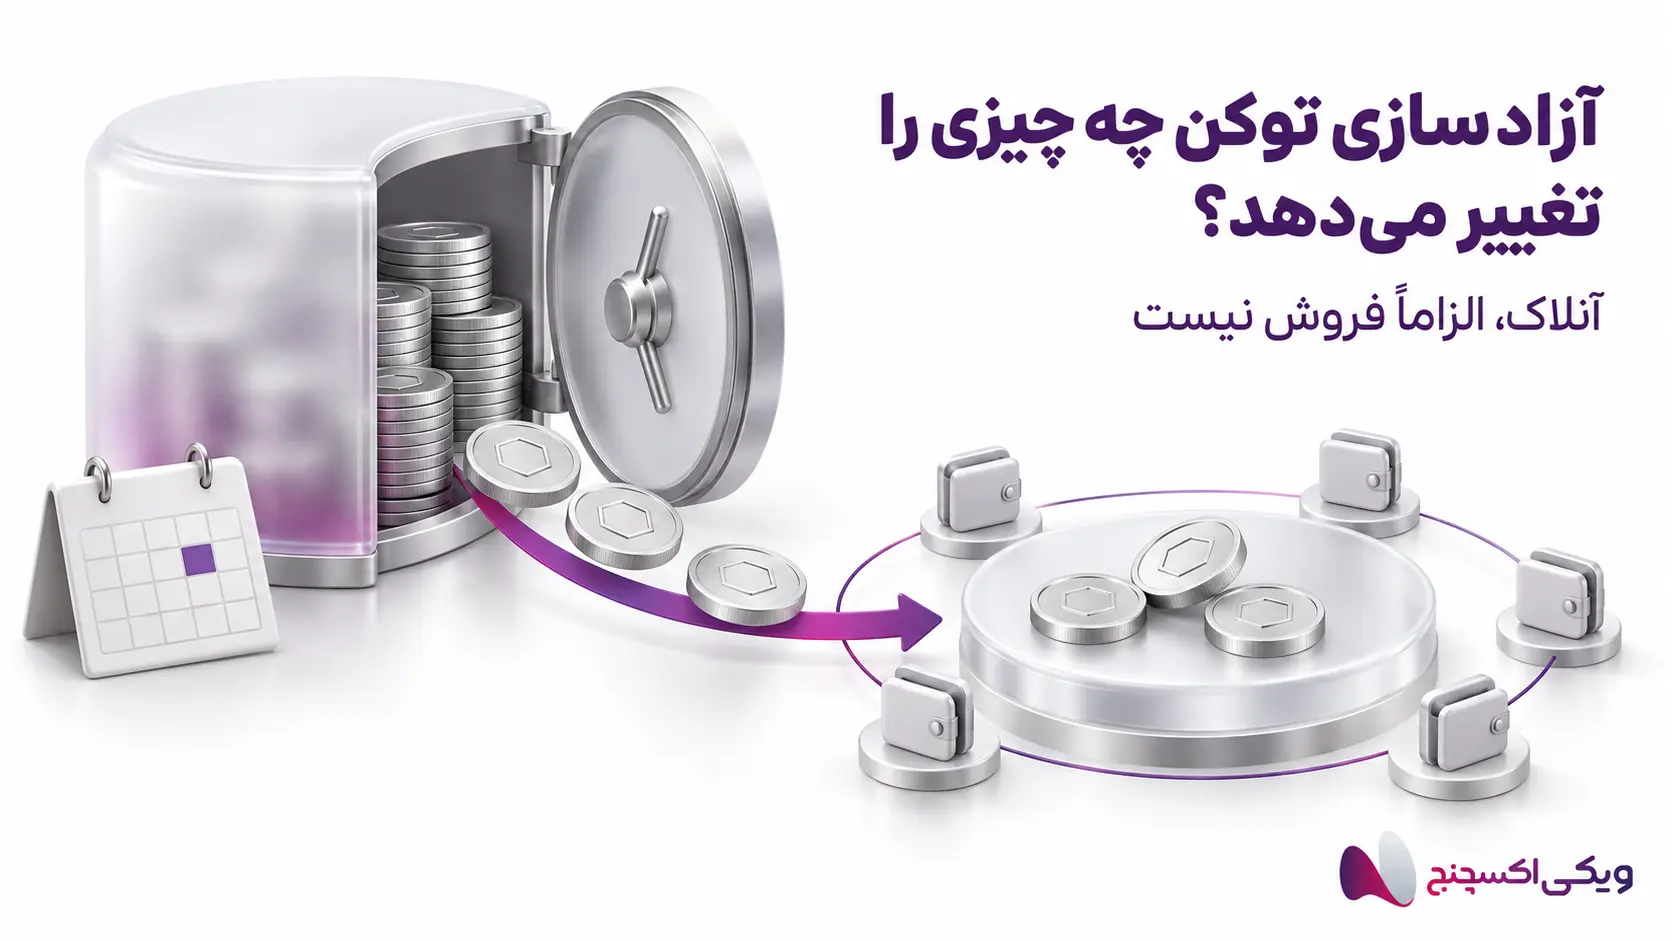
آنلاک یعنی محدودیت دسترسی یا انتقال بخشی از توکنها طبق برنامه برداشته شود. آنلاک الزاماً فروش فوری نیست؛ ورود آن واحدها به عرضه در گردش نیز به وضعیت واقعی و روش محاسبه منبع داده بستگی دارد.به توکن الف برگردیم. فرض کنید عرضه در گردش واقعاً از 100 میلیون به 200 میلیون واحد برسد و عرضه حداکثری یک میلیارد واحد باقی بماند. دو سناریوی آموزشی داریم:| سناریو | قیمت | مارکت کپ | FDV |
|---|---|---|---|
| وضعیت اولیه | 2 دلار | 200 میلیون دلار | 2 میلیارد دلار |
| فرض ثابتماندن قیمت | 2 دلار | 400 میلیون دلار | 2 میلیارد دلار |
| فرض ثابتماندن مارکت کپ | 1 دلار | 200 میلیون دلار | 1 میلیارد دلار |
آیا نسبت Market Cap به FDV معیار خرید است؟
اگر هر دو شاخص از یک قیمت استفاده کنند، این نسبت عملاً عرضه در گردش را به عرضه مبنای FDV مقایسه میکند. مثلاً نسبت 0.2 یعنی عرضه در گردش 20 درصد عرضه مبناست.نسبت نزدیک یک نشان میدهد فاصله دو عرضه کمتر است؛ اما درباره امنیت قرارداد، تمرکز مالکیت، کیفیت پروژه یا عمق بازار حکم نمیدهد. نسبت پایین هم خودکار به معنی سقوط نیست. میان توکنی با آزادسازی تدریجی چندساله و توکنی با آزادسازی بزرگ ماه آینده تفاوت وجود دارد، حتی اگر نسبت امروز آنها یکسان باشد.FDV نیز سقف مجاز ارزش بازار یا سقف قیمت نیست. چون خود آن با قیمت تغییر میکند، نمیتوان از آن بهعنوان عددی ثابت برای پیشبینی آینده استفاده کرد.پیش از مقایسه دو توکن، این 5 مورد را ثبت کنید
- منبع و زمان داده: قیمت و عرضه را تا حد امکان از یک زمان و روش سازگار بردارید.
- تعریف عرضه: مشخص کنید عدد گزارششده عرضه در گردش، کل یا حداکثری است و تأییدشده است یا خوداظهاری تیم.
- مبنای FDV: بررسی کنید محاسبه با کدام عرضه انجام شده؛ برای دارایی بدون سقف ثابت، فرض مدل را بخوانید.
- تقویم و دریافتکنندگان: فاصله تا عرضه کامل، زمان آزادسازی و سهم گروههای مختلف را بررسی کنید.
- امکان خروج: نقدینگی، فاصله قیمت خریدوفروش و اثر سفارش خودتان را جدا از ارزش بازار بسنجید.


گفتوگو
اولین دیدگاه را شما بنویسید