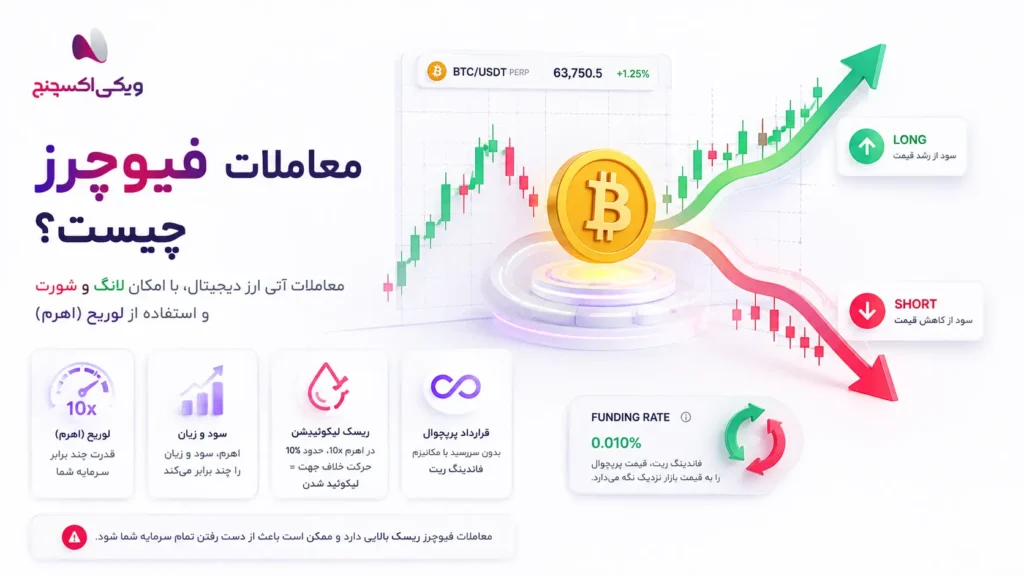
معاملات فیوچرز چیست؟ معاملات فیوچرز (Futures) یا معاملات آتی ارز دیجیتال، خرید و فروش
قرارداد روی قیمت یک ارز است، نه خود ارز. در بازار فیوچرز میتوانی روی بالا رفتن قیمت (
لانگ) یا پایین آمدن آن (
شورت) موقعیت بگیری و با
لوریج (اهرم) موقعیتی چند برابر سرمایهٔ خودت باز کنی. همین اهرم، سود و زیان را هم چند برابر میکند: در اهرم 10 برابر، حدود 10٪ حرکت خلاف جهت کافی است تا موقعیت
لیکوئید شود و تقریباً کل وثیقهات از دست برود. رایجترین نوع فیوچرز در کریپتو، قرارداد
پرپچوال است که سررسید ندارد و با سازوکاری به نام
فاندینگ ریت نزدیک قیمت بازار نگه داشته میشود.اگر نمیخواهی ریسک اهرم و لیکوئید شدن را بپذیری، میتوانی خود ارز را بخری و مالکش شوی: در
بازار اسپات ویکی اکسچنج معامله کن یا با
سفارش فوری بیت کوین خرید آنی انجام بده. اگر حساب نداری، اول
در ویکی اکسچنج ثبتنام کن.
هشدار ریسک: این نوشته فقط آموزشی است و توصیهٔ سرمایهگذاری یا معامله نیست. معاملات اهرمی میتوانند در مدت کوتاهی کل سرمایهٔ واردشده را از بین ببرند.
معاملات فیوچرز چیست و چطور کار میکند؟
قرارداد آتی (Futures Contract) توافقی است میان دو طرف برای خرید یا فروش یک دارایی با قیمتی مشخص در آینده. در بازار سنتی، این دارایی میتواند نفت، طلا، گندم یا شاخص سهام باشد؛ در بازار کریپتو معمولاً
بیت کوین،
اتریوم و دیگر ارزهای بزرگ است.در فیوچرز ارز دیجیتال، معاملهگر معمولاً هیچوقت خود ارز را تحویل نمیگیرد. قرارداد بهصورت
تسویهٔ نقدی بسته میشود: سود یا زیانِ اختلاف قیمت ورود و خروج، به حساب معاملهگر اضافه یا از آن کم میشود. وثیقه و تسویه هم معمولاً با استیبلکوینی مثل
تتر (USDT) انجام میشود.
فیوچرز چیست به زبان ساده؟
فرض کن به جای خرید یک بیت کوین، با یک طرف دیگر قرار میگذاری: «اگر قیمت بالا رفت، اختلاف را تو به من بده؛ اگر پایین آمد، من به تو میدهم.» تو مالک بیت کوین نیستی، فقط روی جهت قیمت آن معامله کردهای. صرافی واسطهٔ این قرار است و برای اینکه مطمئن شود از عهدهٔ زیان احتمالی برمیآیی، از تو
وثیقه (مارجین) میگیرد. اگر زیانت به حدی برسد که وثیقه دیگر کافی نباشد، صرافی موقعیت را بهزور میبندد؛ این همان لیکوئید شدن است.
معاملات آتی بیت کوین از کجا شروع شد؟
- فیوچرز سررسیددار در بورس رسمی: گروه CME، که خود را پیشروترین بازار مشتقات جهان معرفی میکند، معاملات فیوچرز بیت کوین را برای تاریخ معاملاتی 18 دسامبر 2017 راهاندازی کرد (طبق اعلامیهٔ CME منتشرشده در Finextra).
- قرارداد پرپچوال: صرافی BitMEX محصول «سواپ دائمی XBTUSD» را در 13 مه 2016 معرفی کرد؛ خود BitMEX این محصول را نقطهٔ تولد قراردادهای پرپچوال در کریپتو میداند.
انواع معاملات آتی ارز دیجیتال: سررسیددار و پرپچوال
| ویژگی | فیوچرز سررسیددار | فیوچرز پرپچوال (دائمی) |
|---|
| تاریخ سررسید | دارد؛ قرارداد در تاریخ مشخص تسویه میشود | ندارد؛ تا وقتی بخواهی (و لیکوئید نشوی) باز میماند |
| چطور به قیمت بازار نزدیک میماند؟ | با نزدیک شدن به سررسید، قیمتش به قیمت نقدی همگرا میشود | با پرداخت دورهای فاندینگ ریت میان لانگها و شورتها |
| هزینهٔ نگهداشتن | تفاوت قیمت قرارداد با قیمت نقد (Basis) | پرداخت یا دریافت فاندینگ در هر دوره |
| کجا رایج است؟ | بورسهای رسمی مثل CME و بعضی صرافیها | بیشتر صرافیهای کریپتو و صرافیهای غیرمتمرکز |
معاملات فیوچرز پرپچوال چیست؟
قرارداد پرپچوال نوعی فیوچرز بدون تاریخ انقضاست. چون سررسید ندارد، چیزی باید قیمت آن را به قیمت واقعی بازار (اسپات) نزدیک نگه دارد؛ این کار را فاندینگ ریت انجام میدهد که پایینتر توضیح داده شده. امروز بیشترِ حجم معاملات فیوچرز کریپتو در همین قراردادهاست و صرافیهای غیرمتمرکز هم نسخهٔ خودشان را دارند. اگر میخواهی بدانی پرپچوال روی بلاکچین چطور اجرا میشود، نوشتههای
قراردادهای پرپچوال در هایپرلیکوئید و دیفای و
بهترین صرافیهای غیرمتمرکز پرپچوال در 2026 را ببین.
لانگ و شورت در فیوچرز یعنی چه؟
- لانگ (Long، خرید): وقتی انتظار داری قیمت بالا برود. اگر قیمت بالا رفت سود میکنی و اگر پایین آمد زیان.
- شورت (Short، فروش): وقتی انتظار داری قیمت پایین بیاید. اگر قیمت پایین رفت سود میکنی و اگر بالا رفت زیان.
امکان شورت مهمترین تفاوت کاربردی فیوچرز با خرید ساده است؛ در بازار اسپات فقط وقتی سود میکنی که قیمت داراییات بالا برود. البته در شورت، زیان نظری سقف ندارد، چون قیمت میتواند هر اندازه بالا برود. وقتی تعداد زیادی شورت همزمان مجبور به بستن موقعیت شوند، ممکن است جهش ناگهانی قیمت رخ دهد؛ این پدیده در نوشتهٔ
شورت اسکوئیز در کریپتو چیست توضیح داده شده است.
لوریج چیست؟ اهرم در معاملات فیوچرز
لوریج (Leverage) یا اهرم یعنی باز کردن موقعیتی بزرگتر از سرمایهای که وارد میکنی. اهرم 10 برابر یعنی با 100 تتر وثیقه، موقعیتی به ارزش 1,000 تتر باز میکنی.اهرم سود و زیان را
به نسبت وثیقه چند برابر میکند (کارمزدها در این مثال حساب نشدهاند):
| حرکت قیمت | بدون اهرم (1 برابر) | اهرم 5 برابر | اهرم 10 برابر | اهرم 20 برابر |
|---|
| 5٪+ به نفع تو | 5٪+ | 25٪+ | 50٪+ | 100٪+ |
| 5٪- به ضرر تو | 5٪- | 25٪- | 50٪- | لیکوئید (حدود کل وثیقه) |
نکتهٔ کلیدی: اهرم بالاتر یعنی فاصلهٔ کمتر تا قیمت لیکوئید. اهرم بهخودیخود «ابزار سود» نیست؛ ابزاری است که حساسیت حساب تو را به نوسان قیمت بالا میبرد.
مارجین در معاملات فیوچرز چیست؟
مارجین (Margin) وثیقهای است که برای باز نگه داشتن موقعیت در حساب میگذاری. دو مفهوم اصلی دارد:
- مارجین اولیه (Initial Margin): مقداری که برای باز کردن موقعیت لازم است؛ تقریباً برابر ارزش موقعیت تقسیم بر اهرم.
- مارجین نگهداری (Maintenance Margin): حداقل وثیقهای که باید همیشه در موقعیت بماند. طبق مستندات Binance، وقتی وثیقه (وثیقهٔ اولیه بهعلاوهٔ سود و زیان) از مارجین نگهداری کمتر شود، لیکوئید شدن آغاز میشود. همین مستندات میگوید نرخ مارجین نگهداری به اندازهٔ موقعیت بستگی دارد، نه به اهرمی که انتخاب کردهای.
مارجین ایزوله (Isolated)
در حالت ایزوله، برای هر موقعیت وثیقهٔ جداگانهای تعیین میکنی. اگر آن موقعیت لیکوئید شود، حداکثر همان وثیقه از دست میرود و بقیهٔ موجودی حساب درگیر نمیشود. برای تازهکار، ایزوله ریسک را قابلپیشبینیتر میکند.
مارجین کراس (Cross)
در حالت کراس، کل موجودی حساب فیوچرز وثیقهٔ مشترک همهٔ موقعیتهاست. موقعیت زیانده میتواند از موجودی آزاد حساب «تغذیه» شود و دیرتر لیکوئید شود؛ اما اگر زیان ادامه پیدا کند، ممکن است کل موجودی حساب از دست برود.
| ویژگی | مارجین ایزوله | مارجین کراس |
|---|
| وثیقه | جدا برای هر موقعیت | کل موجودی حساب، مشترک |
| حداکثر زیان در لیکوئید | وثیقهٔ همان موقعیت | میتواند به کل موجودی حساب برسد |
| فاصله تا لیکوئید | ثابت، بر اساس وثیقهٔ تعیینشده | با موجودی آزاد حساب بیشتر میشود |
| مناسب برای | کنترل دقیق ریسک هر موقعیت | معاملهگر باتجربه با چند موقعیت همزمان |
فرق اسپات و فیوچرز و مارجین
این سه اغلب با هم اشتباه گرفته میشوند:
- اسپات: خود ارز را میخری و مالکش میشوی؛ بدون اهرم و بدون لیکوئید شدن.
- معاملات مارجین (در بازار اسپات): برای خرید یا فروش خود ارز از صرافی قرض میگیری و بابت آن بهره یا کارمزد میدهی. اهرم دارد و ممکن است لیکوئید شود.
- فیوچرز: هیچ ارزی خریده یا قرض گرفته نمیشود؛ روی قرارداد قیمت معامله میکنی. اهرم و لیکوئید دارد و در نوع پرپچوال، فاندینگ ریت هم میپردازی یا میگیری.
لیکوئید شدن یعنی چه؟
لیکوئید شدن (Liquidation) یعنی بسته شدن اجباری موقعیت توسط صرافی، وقتی وثیقه برای پوشش زیان کافی نیست. طبق مستندات Binance:
- لیکوئید زمانی رخ میدهد که قیمت مارک (Mark Price) به قیمت لیکوئید موقعیت برسد. قیمت مارک از قیمت چند صرافی اسپات و دادهٔ فاندینگ محاسبه میشود تا یک معاملهٔ غیرعادی در یک صرافی باعث لیکوئید ناعادلانه نشود.
- برای لیکوئید، کارمزد جداگانهای گرفته میشود که به صندوق بیمه (Insurance Fund) میرود؛ صندوقی که زیانهای بیش از وثیقه را پوشش میدهد.
در عمل، وقتی موقعیت لیکوئید شد، معاملهگر تقریباً کل وثیقهٔ آن موقعیت را از دست میدهد؛ حتی اگر قیمت چند دقیقه بعد به جهت دلخواه او برگردد.
مثال عددی: قیمت لیکوئید شدن چطور حساب میشود؟
فرضها (فرضی و سادهشده؛ کارمزد معامله و فاندینگ حساب نشده):- قیمت ورود بیت کوین: 100,000 دلار
- وثیقه: 100 تتر، حالت ایزوله
- اهرم: 10 برابر → ارزش موقعیت 1,000 تتر = 0.01 بیت کوین
- نرخ مارجین نگهداری: 0.5٪ (نرخ واقعی در هر صرافی و برای هر اندازهٔ موقعیت فرق دارد)
موقعیت لانگ: لیکوئید وقتی رخ میدهد که «وثیقه + سود و زیان» به اندازهٔ مارجین نگهداری برسد:
100 + 0.01 × (P − 100,000) = 0.005 × 0.01 × P0.00995 × P = 900 →
P ≈ 90,452 دلاریعنی افت حدود
9.5٪ کافی است تا کل موقعیت بسته شود. اگر مارجین نگهداری را صفر فرض کنیم، قیمت لیکوئید دقیقاً 90,000 دلار (افت 10٪) میشد؛ مارجین نگهداری باعث میشود لیکوئید کمی
زودتر اتفاق بیفتد.
موقعیت شورت با همان فرضها:100 + 0.01 × (100,000 − P) = 0.005 × 0.01 × P0.01005 × P = 1,100 →
P ≈ 109,453 دلار (رشد حدود 9.5٪)
فرمول کلی (حالت ایزوله، بدون کارمزد):- لانگ: قیمت لیکوئید = قیمت ورود × (1 − 1/اهرم) ÷ (1 − نرخ مارجین نگهداری)
- شورت: قیمت لیکوئید = قیمت ورود × (1 + 1/اهرم) ÷ (1 + نرخ مارجین نگهداری)
قیمت لیکوئید در اهرمهای مختلف (ورود 100,000 دلار، مارجین نگهداری فرضی 0.5٪):
| اهرم | قیمت لیکوئید لانگ | فاصله تا لیکوئید لانگ | قیمت لیکوئید شورت | فاصله تا لیکوئید شورت |
|---|
| 2 برابر | 50,251 دلار | 49.75٪ افت | 149,254 دلار | 49.25٪ رشد |
| 5 برابر | 80,402 دلار | 19.6٪ افت | 119,403 دلار | 19.4٪ رشد |
| 10 برابر | 90,452 دلار | 9.55٪ افت | 109,453 دلار | 9.45٪ رشد |
| 20 برابر | 95,477 دلار | 4.52٪ افت | 104,478 دلار | 4.48٪ رشد |
| 50 برابر | 98,492 دلار | 1.51٪ افت | 101,493 دلار | 1.49٪ رشد |
در اهرم 50 برابر، نوسانی کمتر از 2٪ که در بازار کریپتو گاهی در چند دقیقه رخ میدهد، برای لیکوئید شدن کافی است. در حالت کراس، قیمت لیکوئید به موجودی آزاد حساب هم بستگی دارد و با این فرمول ساده محاسبه نمیشود. قیمت دقیق لیکوئید را همیشه از صفحهٔ سفارش همان صرافی بخوان.
فاندینگ ریت چیست؟
فاندینگ ریت (Funding Rate) پرداخت دورهای میان دارندگان موقعیت لانگ و شورت در قرارداد پرپچوال است که قیمت قرارداد را نزدیک قیمت اسپات نگه میدارد. طبق مستندات Binance:
- چه کسی به چه کسی میپردازد: وقتی فاندینگ مثبت است، لانگها به شورتها میپردازند؛ وقتی منفی است، برعکس. پرداخت مستقیم میان معاملهگرهاست و Binance از آن کارمزدی برنمیدارد.
- دوره: پیشفرض هر 8 ساعت، در ساعتهای 00:00، 08:00 و 16:00 به وقت UTC؛ صرافی میتواند در نوسان شدید این فاصله را تغییر دهد.
- فرمول: مبلغ فاندینگ = ارزش اسمی موقعیت × نرخ فاندینگ. نرخ از ترکیب «شاخص پریمیوم» (فاصلهٔ قیمت قرارداد با قیمت اسپات) و یک جزء بهره به دست میآید که در Binance بهطور پیشفرض 0.03٪ در روز، یعنی 0.01٪ در هر دورهٔ 8 ساعته، است.
مثال عددی (فرضی): موقعیت لانگ 1,000 تتری با نرخ فاندینگ 0.01٪ در هر 8 ساعت، هر دوره 0.1 تتر میپردازد. اگر این نرخ 30 روز ثابت بماند (90 دوره)، جمعاً 9 تتر پرداخت میشود؛ یعنی 0.9٪ ارزش موقعیت، اما
9٪ وثیقهٔ 100 تتری در اهرم 10 برابر. در بازارهای پرهیجان، نرخ فاندینگ میتواند چند برابر این عدد شود؛ پس نگه داشتن طولانی موقعیت پرپچوال هزینه دارد، حتی اگر قیمت حرکت نکند.
فرق فیوچرز و اسپات چیست؟
| معیار | اسپات | فیوچرز |
|---|
| مالکیت ارز | داری؛ میتوانی برداشت و به کیف پول منتقل کنی | نداری؛ فقط قرارداد روی قیمت |
| اهرم | ندارد | دارد (لوریج) |
| سود از کاهش قیمت | ممکن نیست (فقط با فروش دارایی) | با موقعیت شورت ممکن است |
| لیکوئید شدن | ندارد | دارد |
| حداکثر زیان | تا ارزش خرید (اگر قیمت به صفر برسد) | کل وثیقه، در مدتی کوتاه |
| هزینههای جانبی | کارمزد معامله | کارمزد معامله، فاندینگ ریت، کارمزد لیکوئید |
| زمان نگهداری | نامحدود و بدون هزینهٔ نگهداری | در پرپچوال با هزینه یا درآمد فاندینگ |
| پیچیدگی | کم | زیاد؛ نیازمند مدیریت ریسک دقیق |
به زبان ساده: اسپات یعنی «مالک دارایی بودن»، فیوچرز یعنی «معامله روی حرکت قیمت با اهرم». برای آشنایی کامل با روش اول، نوشتهٔ
معاملات اسپات چیست را بخوان.
ریسکهای معاملات فیوچرز
- لیکوئید شدن: با اهرم بالا، نوسان عادی بازار میتواند کل وثیقه را در چند دقیقه از بین ببرد.
- لیکوئید زنجیرهای: وقتی قیمت سریع حرکت میکند، لیکوئید شدن هر موقعیت سفارش بازار تازهای میسازد و حرکت را شدیدتر میکند. طبق دادهٔ CoinGlass که MoneySense در 31 اکتبر 2025 منتشر کرد، در رویداد 10 و 11 اکتبر 2025 بیش از 19 میلیارد دلار موقعیت اهرمی متعلق به حدود 1.6 میلیون معاملهگر لیکوئید شد. ForkLog به نقل از گزارش سالانهٔ CoinGlass، کل لیکوئیدهای سال 2025 را نزدیک به 150 میلیارد دلار گزارش کرده است. دربارهٔ این نوع ریزشها، نوشتهٔ ریزش بازار کریپتو را ببین.
- هزینهٔ فاندینگ: در نگهداری طولانی، فاندینگ میتواند بخش قابلتوجهی از وثیقه را بخورد.
- شکاف قیمت و لغزش: در نوسان شدید، سفارش حد ضرر ممکن است با قیمتی بدتر از قیمت تعیینشده اجرا شود.
- ریسک صرافی و طرف مقابل: دارایی تو نزد صرافی است؛ توقف برداشت، قطعی سرویس یا مشکل صرافی مستقیماً روی موقعیت اثر میگذارد.
- ریسک رفتاری: اهرم وسوسهٔ معاملههای زیاد و جبران زیان با اهرم بیشتر را بالا میبرد. اگر سبک معاملهات هنوز مشخص نیست، نوشتهٔ مقایسهٔ استراتژیهای اسکالپ، سوئینگ و هولد کمک میکند.
قاعدهٔ احتیاط: فقط با پولی وارد بازار فیوچرز شو که توان از دست دادن کاملش را داری، و پیش از ورود، قیمت لیکوئید و حد ضرر را مشخص کن.
معاملات فیوچرز از نظر شرعی
دربارهٔ حکم شرعی معاملات فیوچرز میان فقها و نهادهای فقهی
اتفاق نظر وجود ندارد. این بخش فقط دیدگاههای منتشرشده را با منبع گزارش میکند و حکم نمیدهد. برای حکم شخصی، به مرجع تقلید خودت یا دفتر استفتای او مراجعه کن.
1. دیدگاه منع در نهادهای فقهی بینالمللی:- مجمع بینالمللی فقه اسلامی (وابسته به سازمان همکاری اسلامی) در مصوبهٔ شمارهٔ 63 (1/7) دربارهٔ بازارهای مالی، در اجلاس هفتم جده (9 تا 14 مه 1992)، قراردادی را که کالا در آن برای زمان آینده معامله میشود و قرار نیست به تحویل واقعی برسد و با یک معاملهٔ معکوس بسته میشود، «اصلاً جایز نیست» (وهذا العقد غیر جائز أصلاً) دانسته است. همان مصوبه قراردادی را که تحویل واقعی دارد و شرایط بیع سلم را رعایت میکند، جایز شمرده است.
- AAOIFI (سازمان حسابداری و حسابرسی نهادهای مالی اسلامی) در استاندارد شرعی شمارهٔ 20، طبق گزارش سایت halalscreener، قراردادهای فیوچرز به شکلی که در بورسهای امروزی معامله میشوند را جایز نمیداند.
- این دو موضع دربارهٔ قراردادهای آتی در بازارهای کالا و بورسهای رسمی است؛ مصوبهٔ مجمع پیش از پیدایش بیت کوین صادر شده و هیچکدام بهطور مشخص دربارهٔ قرارداد پرپچوال کریپتو نیست.
2. دیدگاههای مطرح در پژوهشهای فقهی ایران:- مقالهٔ «بررسی فقهی و مالی قرارداد آتی شاخص سهام و ارائه مدل جایگزین» (صالحآبادی، اسکینی و تاجمیر ریاحی، پذیرش 1394، مجلهٔ تحقیقات مالی اسلامی دانشگاه امام صادق) در چکیدهٔ خود میگوید مطالعات فقهی پیشین، با دلایلی مثل «اکل مال به باطل»، قمار، غرر و صوری بودن مبادله، استفاده از این نوع قرارداد آتی را در بازار مالی اسلامی مجاز ندانستهاند؛ نویسندگان برای رفع این موانع یک مدل جایگزین پیشنهاد کردهاند.
- در مقالهای دیگر در همان مجله (پذیرش 2026)، یک گروه کانونی 12 نفره از خبرگان که اعضای کمیتههای تخصصی شرعی هم در آن بودند، طراحی یک قرارداد آتی مبتنی بر سبد اوراق خزانهٔ اسلامی را با شرایطی از نظر شرعی تأیید کرده، اما انعقاد قرارداد آتی مستقیماً بر «نرخ» را ممنوع دانسته است. یعنی در این دیدگاه، حکم به طراحی و جزئیات قرارداد بستگی دارد.
- دربارهٔ معاملات اهرمی در صرافیهای ایرانی، مقالهٔ «بررسی فقهی حقوقی معاملات تعهدی در صرافیهای ارز دیجیتال در ایران» (موحدی و علیپور، 2024) دو ایراد اصلی را بررسی کرده: احتمال ربا در بازپرداخت بیشتر و کارمزد تمدید، و ضرر یکطرفه برای کاربر. نتیجهٔ نویسندگان این است که اگر صرافی کاملاً به شیوهنامهٔ منتشرشدهٔ خود پایبند باشد، این خدمت از نظر شرعی و قانونی ایرادی ندارد. این مقاله دربارهٔ معاملات شبیه مارجین است و حکم جداگانهای برای فیوچرز پرپچوال نمیدهد.
جمعبندی بیطرفانه: محل اختلاف معمولاً این پرسشهاست: آیا تحویل واقعی وجود دارد؟ آیا قرارداد صرفاً شرطبندی روی قیمت است (شبههٔ قمار)؟ آیا در اهرم، قرض همراه با بهره (شبههٔ ربا) هست؟ و آیا غرر (ابهام زیانبار) وجود دارد؟ پاسخ به این پرسشها به جزئیات هر قرارداد و صرافی بستگی دارد و نظر مراجع و نهادهای فقهی هم دربارهٔ آن یکسان نیست.
جمعبندی: معاملات فیوچرز چیست و برای چه کسی مناسب است؟
بهطور خلاصه، معاملات فیوچرز یعنی معامله روی قیمت ارز با قرارداد، به جای مالکیت خود ارز؛ با امکان لانگ و شورت و استفاده از لوریج. در کریپتو، رایجترین شکل آن قرارداد پرپچوال است که سررسید ندارد و با فاندینگ ریت به قیمت اسپات نزدیک میماند. مهمترین چیزی که باید پیش از هر موقعیت بدانی، قیمت لیکوئید است: در اهرم 10 برابر حدود 9.5٪ و در اهرم 50 برابر کمتر از 2٪ حرکت خلاف جهت کافی است تا وثیقه از دست برود. از نظر شرعی هم دیدگاهها متفاوتاند و حکم را باید از مرجع خودت بپرسی.اگر ریسک اهرم و لیکوئید شدن را نمیخواهی، راه سادهتر مالکیت مستقیم ارز است:
خرید اسپات هم بیریسک نیست و قیمت ارزها میتواند بهشدت افت کند؛ فقط به اندازهای وارد شو که توان از دست دادنش را داری.



گفتوگو
اولین دیدگاه را شما بنویسید